「親が残した財産が4,000万円ほどあるけれど、相続税はかかるの?」
相続が発生したとき、このような疑問を持つ方は少なくありません。
相続税は、財産が一定額を超えると課税される税金ですが、4,000万円の財産があっても、必ず相続税がかかるわけではありません。
相続税には「基礎控除」という仕組みがあり、相続人の人数によって税金がかかるかどうかが変わります。
今回は、相続財産4,000万円を例に、相続人が1人・2人・3人の場合の相続税についてわかりやすく解説します。
1. 相続財産4,000万円なら相続税はかかる?
相続税がかかるかどうかを判断する際に、まず確認したいのが「基礎控除額」です。
基礎控除額は、次の計算式で求められます。
3,000万円 +(600万円 × 法定相続人の数)
相続税の課税価格の合計額が基礎控除額以下であれば、原則として相続税はかかりません。
例えば、法定相続人が2人の場合、
3,000万円 +(600万円 × 2人)= 4,200万円
となります。
相続財産の課税価格が4,000万円であれば、基礎控除額4,200万円を下回るため、原則として相続税はかかりません。
2. 相続人が1人・2人・3人の場合を比較
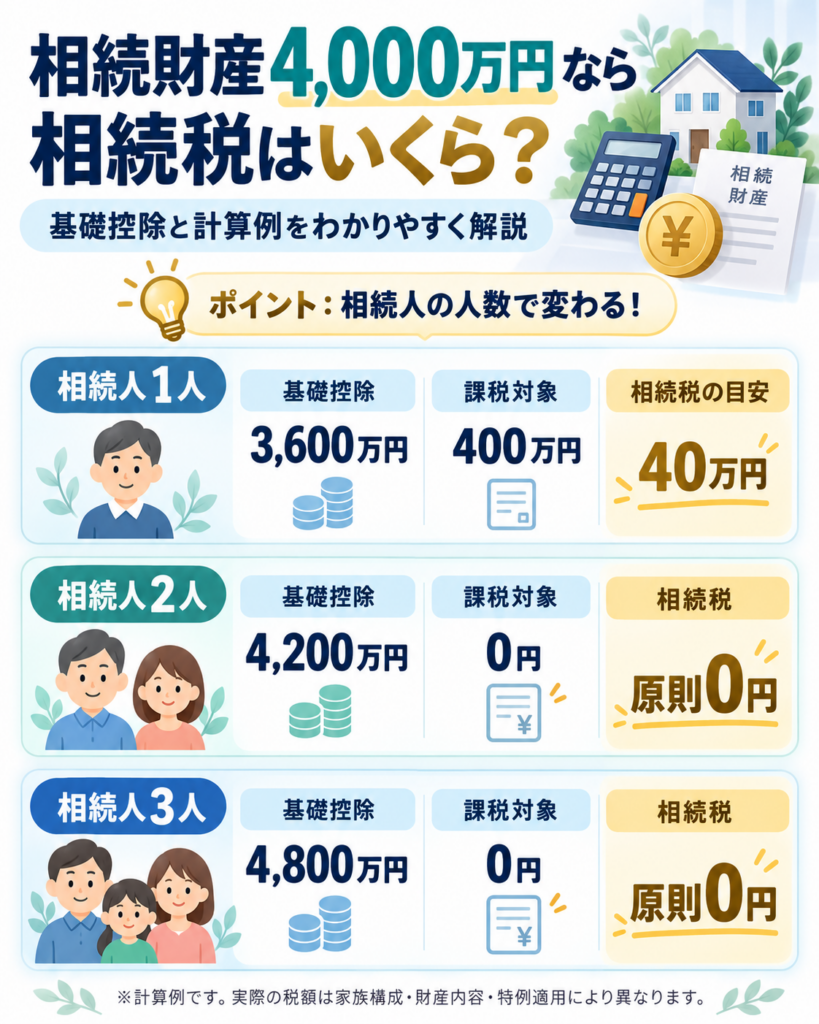
相続財産の課税価格が4,000万円の場合、法定相続人の人数によって次のように変わります。
| 法定相続人 | 基礎控除額 | 基礎控除後の課税遺産総額 |
|---|---|---|
| 1人 | 3,600万円 | 400万円 |
| 2人 | 4,200万円 | 0円 |
| 3人 | 4,800万円 | 0円 |
※相続財産4,000万円を、債務控除などを反映した相続税の課税価格の合計額と仮定しています。生前贈与の加算などがない単純な例です。
この表からわかるように、相続人が1人の場合は基礎控除額を超えますが、2人以上の場合は基礎控除額の範囲内に収まります。
ただし、実際の税額は財産の内容や家族構成、各種特例の適用状況などによって異なります。
3. 相続人が1人の場合、相続税はいくら?
例えば、父親が亡くなり、子ども1人が4,000万円の財産を相続するケースを考えてみましょう。
【計算例】
- 相続財産の課税価格:4,000万円
- 法定相続人:子ども1人
- 基礎控除額:3,600万円
- 課税遺産総額:400万円
この場合、課税遺産総額400万円に対する相続税率は10%です。
400万円 × 10% = 40万円
したがって、この条件では相続税額は40万円となります。
なお、この例は、子ども1人がすべての財産を取得し、税額控除や特例を適用しない場合の単純な計算例です。
4. 相続人が2人の場合は?
父親が亡くなり、子ども2人が相続する場合を考えてみましょう。
- 相続財産の課税価格:4,000万円
- 法定相続人:子ども2人
- 基礎控除額:4,200万円
この場合、相続財産の課税価格が基礎控除額を下回るため、原則として相続税はかかりません。
財産を2人で均等に分けた場合も、どちらか1人が多く取得した場合も、今回の条件では基礎控除額の範囲内です。
相続税の基礎控除は、相続人それぞれの取得額ではなく、遺産全体の課税価格を基準に判断します。
5. 相続人が3人の場合は?
子ども3人が相続する場合、基礎控除額は次のようになります。
3,000万円 +(600万円 × 3人)= 4,800万円
相続財産の課税価格が4,000万円であれば、基礎控除額を800万円下回ります。
したがって、この場合も原則として相続税はかかりません。
法定相続人の人数が増えると基礎控除額も大きくなるため、相続税の課税対象になるかどうかが変わります。
6. 配偶者が相続する場合はどうなる?
配偶者が相続人に含まれる場合は、さらに確認しておきたい制度があります。
それが「配偶者の税額軽減」です。
配偶者が実際に取得した正味の遺産額については、原則として次のいずれか多い金額まで、配偶者に相続税がかからない仕組みです。
- 1億6,000万円
- 配偶者の法定相続分相当額
例えば、配偶者だけが法定相続人で、相続財産の課税価格が4,000万円の場合、基礎控除額は3,600万円となり、基礎控除を超えます。
しかし、配偶者の税額軽減を適用できれば、納付する相続税が0円になるケースがあります。
注意したいのは、配偶者の税額軽減を利用して税額が0円になる場合でも、原則として相続税の申告が必要になることです。
7. 相続財産4,000万円でも注意したい3つのポイント
① 不動産は購入価格や売却予定価格で計算するとは限らない
相続財産に土地や建物が含まれる場合、相続税評価額を確認する必要があります。
土地は原則として路線価方式または倍率方式、建物は原則として固定資産税評価額を基に評価します。
そのため、不動産会社の査定価格と相続税評価額が異なる場合があります。
② 預貯金以外の財産も確認する
相続税の対象となる財産には、預貯金や不動産だけでなく、株式、投資信託なども含まれます。
また、生命保険金や死亡退職金など、一定の条件で相続税の対象となる財産もあります。
財産の一部を見落としていると、相続税の計算結果が変わる可能性があります。
③ 相続税の申告期限は原則10か月
相続税の申告・納付期限は、原則として相続の開始があったことを知った日の翌日から10か月以内です。
相続財産の調査や評価、遺産分割協議などに時間がかかる場合もあるため、早めに準備を進めることが大切です。
8. 相続税がかからなくても相続手続きは必要
相続税が0円だからといって、相続に関する手続きがすべて不要になるわけではありません。
例えば、次のような手続きが必要になることがあります。
- 戸籍謄本などの必要書類の収集
- 相続人の調査・確定
- 預貯金や不動産などの財産調査
- 遺産分割協議
- 預貯金の解約・名義変更
- 不動産の相続登記
特に不動産を相続した場合は、相続登記の義務化にも注意が必要です。
相続税の有無だけでなく、相続手続き全体を把握しておくことが重要です。
まとめ|4,000万円の相続税は相続人の人数で変わる
相続財産の課税価格が4,000万円の場合、今回の単純な計算例では次のようになります。
- 相続人1人(子ども1人):相続税40万円
- 相続人2人:原則として相続税0円
- 相続人3人:原則として相続税0円
ただし、実際の相続税額は、法定相続人の構成、財産評価、債務、生前贈与、税額控除や特例の適用などによって変わります。
また、相続税がかからない場合でも、相続登記や預貯金の名義変更などの手続きは必要です。
相続手続きについてお困りの方へ
「相続税がかかるのかわからない」
「相続財産に不動産が含まれていて、何から始めればよいかわからない」
「必要な書類や手続きをまとめて確認したい」
このようなお悩みがある方は、相続手続士業の会へご相談ください。
相続に関する状況を整理し、必要に応じて各分野の専門家と連携しながら手続きをサポートします。
初回60分無料相談について、詳しくはこちら
※本記事は一般的な相続税の仕組みを解説したものであり、個別の税額を保証するものではありません。具体的な相続税の計算や申告については税理士にご相談ください。