ご家族が亡くなり、相続手続きを始めようとしたとき、
「借金が残っていないか心配」
「どこから借りていたのかわからない」
「家はあるけれど、住宅ローンは残っている?」
と不安になることがあります。
相続では、預貯金や不動産などのプラスの財産だけでなく、借入金や未払金などのマイナスの財産も原則として引き継ぎます。
そのため、遺産分割を進める前に、借金の有無を確認しておくことが重要です。
まず自宅にある書類や郵便物を確認する
最初に確認したいのは、亡くなった方の身の回りに残っている資料です。
例えば、
- 金銭消費貸借契約書
- ローン契約書
- クレジットカードの利用明細
- 銀行の通帳
- 金融機関からの郵便物
- 督促状
- 請求書
- メールやWeb明細
などです。
通帳を確認すると、毎月同じ金融機関へ返済している履歴が見つかる場合もあります。
銀行などの金融機関を確認する
亡くなった方が利用していた銀行がわかる場合は、借入れがなかったか確認します。
住宅ローン、カードローン、事業資金などが残っている可能性があります。
ただし、相続人からの照会には、戸籍など相続関係を確認する書類が必要になることがあります。
信用情報機関への情報開示も確認方法の一つ
クレジットカードやローンなどの借入状況については、信用情報機関への情報開示によって確認できる場合があります。
代表的な信用情報機関には、
- CIC
- JICC
- 全国銀行個人信用情報センター
などがあります。
亡くなった方の情報を相続人が開示請求する場合は、それぞれの機関が定める必要書類や手続きを確認する必要があります。
なお、すべての借金が信用情報に登録されているわけではありません。
個人間の借入れや、一部の未払金などは別途確認が必要です。
不動産がある場合は抵当権も確認する
亡くなった方が不動産を所有していた場合は、登記事項証明書を確認してみましょう。
住宅ローンなどの担保として不動産に抵当権が設定されていることがあります。
ただし、登記簿に抵当権が残っているからといって、必ず現在も借金が残っているとは限りません。
すでにローンを完済していても、抵当権抹消登記をしていないケースもあります。
そのため、登記情報だけで判断せず、金融機関への確認も必要です。
住宅ローンには団体信用生命保険がある場合も
住宅ローンが残っていても、亡くなった方が団体信用生命保険に加入していた場合、死亡によってローン残高が返済されることがあります。
そのため、
「住宅ローンがある=そのまま相続人が全額返済する」
とは限りません。
住宅ローンを見つけた場合は、まず借入先へ確認しましょう。
借金以外の未払いにも注意
確認したいのは金融機関からの借金だけではありません。
例えば、
- 税金の未納
- 医療費
- 家賃
- クレジットカード利用代金
- 携帯電話料金
- 事業上の未払金
などが残っている場合もあります。
財産調査では、プラスの財産だけでなく、こうした支払い義務についても確認することが大切です。
借金が多い場合は相続放棄も検討
調査した結果、
「財産より借金の方が多い」
という場合には、相続放棄を検討する方法があります。
相続放棄は原則として、自己のために相続の開始があったことを知った時から3か月以内に家庭裁判所へ申述する必要があります。
そのため、
「借金があるか分からないから、とりあえず後回し」
にしてしまうのはおすすめできません。
早めに財産と債務の両方を確認しましょう。
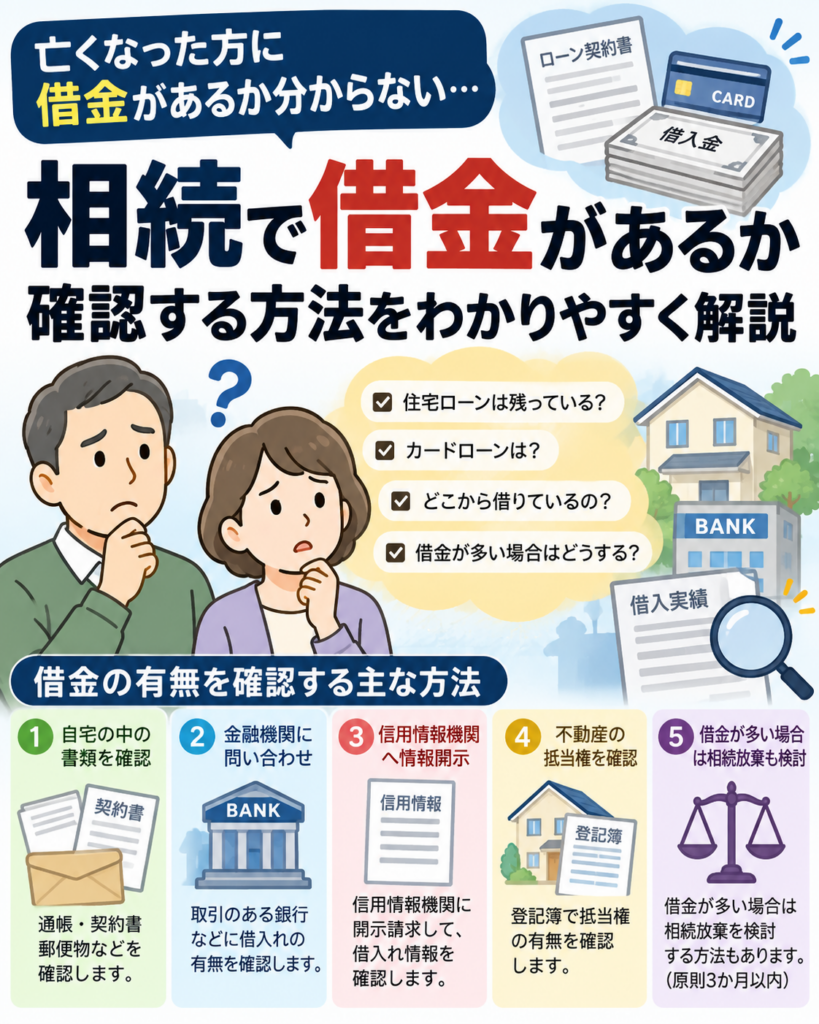
借金があるかわからないときに確認する5つのポイント
整理すると、まず確認したいのは次の5つです。
- 自宅にある契約書・通帳・郵便物を確認
- 取引のある金融機関へ確認
- 必要に応じて信用情報を開示
- 不動産があれば抵当権を確認
- 借金が多い場合は相続放棄の期限を確認
相続では、財産全体を把握してから手続きを進めることが重要です。
一般社団法人 相続手続士業の会では、相続人の確認、財産調査、必要書類の整理など、相続手続きをまとめてサポートしています。
「借金があるかわからない」
「何から確認したらよいかわからない」
という段階でもご相談いただけます。
相続手続きのご相談はこちら
https://sozoku-expert.net/inheritance-support/
※個別の状況によって必要な手続きは異なります。紛争性のある案件や法的判断が必要な場合などは、弁護士への相談が必要になることがあります。